Atal Pension Yojana Status Check Online अटल पेंशन योजना अटल पेंशन का स्टेटस कैसे चेक करें?
अटल पेंशन योजना क्या है?
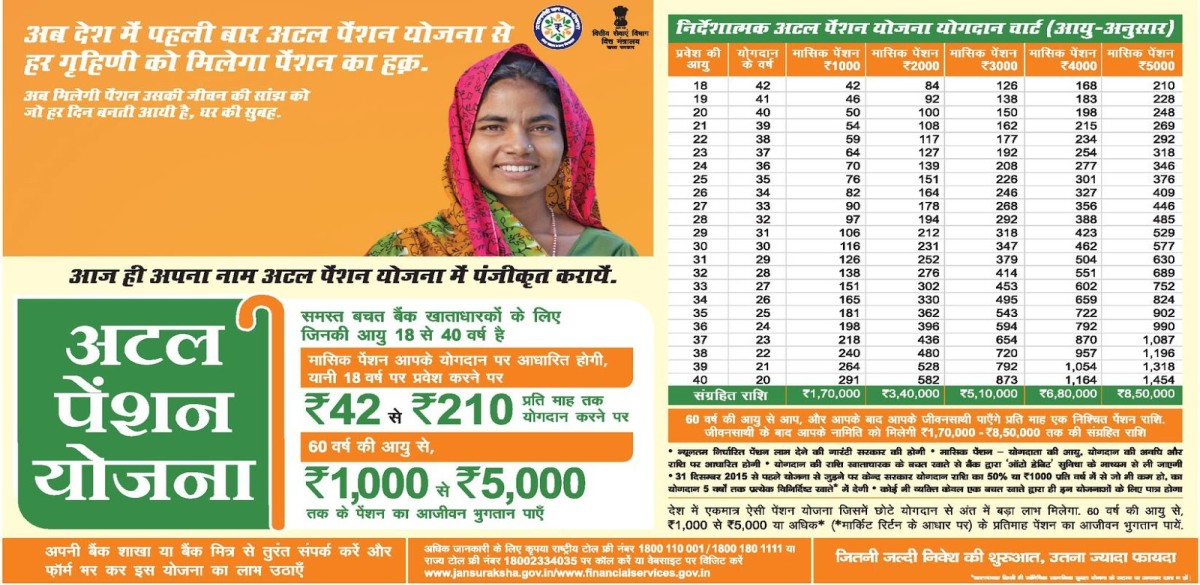
अटल पेंशन योजना (APY) भारत के नागरिकों के लिए एक पेंशन योजना है, जो असंगठित क्षेत्र के
कामगारों पर केंद्रित है। APY के तहत, सब्सक्राइबर्स के योगदान के आधार पर 60 साल की उम्र
होने पर हर महीने 1,000, 2,000, 3,000, 4,000 या 5,000 रुपये की गारंटीड न्यूनतम पेंशन दी जाएगी।
अटल पेंशन योजना (APY) का स्टेटस या ट्रांजैक्शन स्टेटमेंट देखने के लिए NPS CRA पोर्टल पर जाएं। वहां ‘APY e-PRAN / Transaction Statement’ विकल्प चुनें।
आप PRAN (परमानेंट रिटायरमेंट अकाउंट नंबर) या बिना PRAN नंबर के (पेंशन का नाम, बैंक खाता और जन्मतिथि दर्ज करके) अपना स्टेटस और बैलेंस चेक कर सकते हैं।ऑनलाइन और ऑफलाइन माध्यम से स्टेटस देखने के मुख्य तरीके इस प्रकार हैं:अधिकारी वेबसाइट द्वारा (PRAN नंबर के साथ या बिना)
वेबसाइट खोलें: APY Protean CRA पोर्टल पर जाएं।विकल्प चुनें: ‘Click to Search with PRAN’ या ‘Click to Search without PRAN’ चुनें।विवरण भरें: यदि बिना PRAN के खोज रहे हैं, तो अपना नाम, बैंक खाता नंबर और जन्मतिथि दर्ज करें।
अटल पेंशन योजना स्टेटस देखें
स्टेटस देखें: कैप्चा भरकर भेजें। आपको अपने खाते का विवरण और ट्रांजैक्शन बैलेंस दिखेगा। उमंग ऐप (UMANG App) के जरिए ऐप खोलें: UMANG ऐप डाउनलोड करके मोबाइल नंबर से रजिस्टर करें। सेवा खोज: ‘Atal Pension Yojana’ सर्च करें।
- पेंशन क्या है? मुझे इसकी ज़रूरत क्यों है?
पेंशन लोगों को तब हर महीने आय देती है जब वे कमाना बंद कर देते हैं।
पेंशन की ज़रूरत:
उम्र बढ़ने के साथ कमाई की क्षमता कम होना।
छोटे परिवारों (न्यूक्लियर फैमिली) का चलन और कमाने वाले सदस्यों का दूसरी जगहों पर जाना।
रहने-सहने का खर्च बढ़ना।
लंबी उम्र।
पक्की मासिक आय बुढ़ापे में सम्मानजनक जीवन सुनिश्चित करती है। - अटल पेंशन योजना क्या है?
अटल पेंशन योजना (APY) भारत के नागरिकों के लिए एक पेंशन योजना है, जो असंगठित क्षेत्र के
कामगारों पर केंद्रित है। APY के तहत, सब्सक्राइबर्स के योगदान के आधार पर 60 साल की उम्र
होने पर हर महीने 1,000, 2,000, 3,000, 4,000 या 5,000 रुपये की गारंटीड न्यूनतम पेंशन दी जाएगी। - APY में कौन शामिल हो सकता है?
भारत का कोई भी नागरिक APY योजना में शामिल हो सकता है। इसके लिए पात्रता मानदंड इस प्रकार हैं:-
(i) सब्सक्राइबर की उम्र 18 से 40 साल के बीच होनी चाहिए।
(ii) उसके पास सेविंग्स बैंक अकाउंट होना चाहिए।
संभावित आवेदक रजिस्ट्रेशन के समय बैंक को आधार और मोबाइल नंबर दे सकते हैं ताकि
APY अकाउंट के बारे में समय-समय पर अपडेट मिल सकें। हालाँकि, एनरोलमेंट के लिए आधार
अनिवार्य नहीं है।
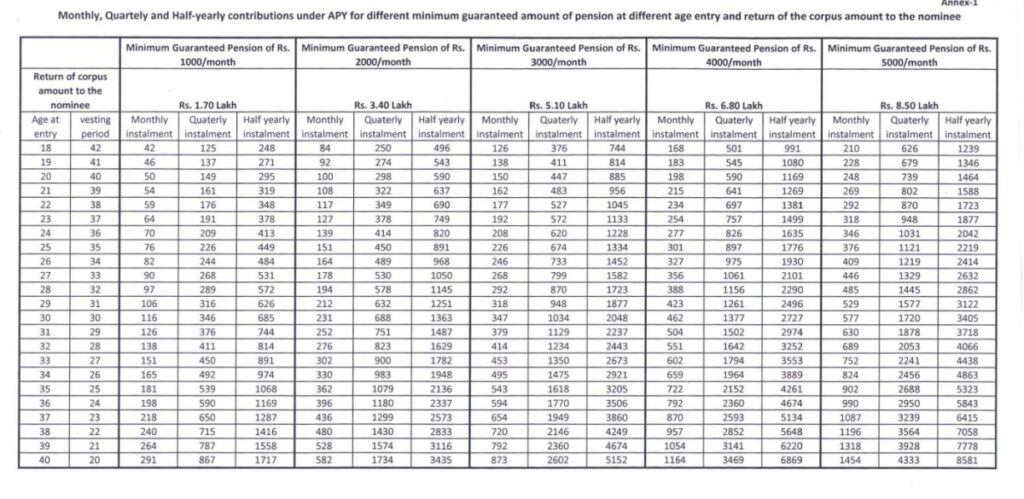
Monthly, Quartely and Half-yearly contributions under APY for different minimum guaranteed amount of pension at different age entry and return of the corpus amount to the nominee
- सरकार कितने सालों तक सह-योगदान (co-contribution) देगी?
भारत सरकार का सह-योगदान 5 सालों के लिए उपलब्ध है, यानी फाइनेंशियल ईयर 2015-16 से
2019-20 तक, उन सब्सक्राइबर्स के लिए जो 1 जून, 2015 से 31 दिसंबर, 2015 की अवधि के दौरान
योजना में शामिल होते हैं और जो किसी वैधानिक सामाजिक सुरक्षा योजना के दायरे में नहीं आते हैं
और इनकम टैक्स नहीं देते हैं। सरकार का सह-योगदान पात्र परमानेंट रिटायरमेंट अकाउंट नंबर (PRAN)
धारकों को पेंशन फंड रेगुलेटरी एंड डेवलपमेंट अथॉरिटी (PFRDA) द्वारा दिया जाता है, जो सेंट्रल
रिकॉर्ड कीपिंग एजेंसी से साल में एक बार कन्फर्मेशन मिलने के बाद भुगतान करती है। सरकार का योगदान सबसे पहले सब्सक्राइबर के सेविंग्स बैंक अकाउंट में जमा किया जाएगा और उसके बाद,
बैंक इस योगदान को APY अकाउंट में ट्रांसफर कर देगा। सब्सक्राइबर
सरकार के इस योगदान का इस्तेमाल APY में योगदान के अलावा किसी और मकसद के लिए नहीं कर सकते।
इसका मतलब है कि साल ‘t’ के लिए सरकार का जो योगदान मिला है, उसका इस्तेमाल
साल ‘t+1’ में सब्सक्राइबर के योगदान के लिए किया जाएगा, जिससे साल ‘t+1’ में सब्सक्राइबर का
योगदान का हिस्सा कम हो जाएगा।
यह बैंक की एक ऑटोमैटिक, बैक-एंड प्रक्रिया होगी। - APY के तहत सरकार का योगदान पाने के लिए कौन-सी दूसरी सोशल सिक्योरिटी स्कीम के लाभार्थी पात्र नहीं हैं?
जो लाभार्थी कानूनी सोशल सिक्योरिटी स्कीम के दायरे में आते हैं, वे
APY के तहत सरकार का योगदान पाने के पात्र नहीं हैं। उदाहरण के लिए,
नीचे दिए गए कानूनों के तहत सोशल सिक्योरिटी स्कीम के सदस्य APY के तहत
सरकार का योगदान पाने के पात्र नहीं होंगे:
(i) एम्प्लॉइज प्रोविडेंट फंड एंड मिसलेनियस प्रोविजन एक्ट, 1952।
(ii) कोल माइन्स प्रोविडेंट फंड एंड मिसलेनियस प्रोविजन एक्ट, 1948।
(iii) असम टी प्लांटेशन प्रोविडेंट फंड एंड मिसलेनियस प्रोविजन, 1955।
(iv) सीमेन्स प्रोविडेंट फंड एक्ट, 1966।
(v) जम्मू-कश्मीर एम्प्लॉइज प्रोविडेंट फंड एंड मिसलेनियस प्रोविजन एक्ट,
1961।
(vi) कोई अन्य कानूनी सोशल सिक्योरिटी स्कीम।
- APY के तहत कितनी पेंशन मिलेगी?
सब्सक्राइबर के योगदान के आधार पर, 60 साल की उम्र से कम से कम 1,000/- या 2,000/- या 3,000/- या 4,000/- या
5,000/- रुपये की गारंटीड मंथली पेंशन दी जाएगी।
- APY स्कीम में शामिल होने का क्या फायदा है? अटल पेंशन योजना के तहत कम से कम पेंशन का फ़ायदा सरकार की गारंटी के साथ मिलेगा। इसका मतलब है कि अगर पेंशन योगदान पर असल में मिला रिटर्न, कम से कम गारंटीड पेंशन के लिए माने गए रिटर्न से कम रहता है, तो सरकार उस कमी को पूरा करेगी। दूसरी ओर, अगर योगदान पर मिला असल रिटर्न, कम से कम गारंटीड पेंशन के लिए माने गए रिटर्न से ज़्यादा होता है, तो अतिरिक्त रकम सब्सक्राइबर के खाते में जमा कर दी जाएगी, जिससे सब्सक्राइबर को योजना का ज़्यादा फ़ायदा मिलेगा। सरकार हर उस पात्र सब्सक्राइबर के कुल योगदान का 50% या हर साल 1000 रुपये (जो भी कम हो) का योगदान भी करेगी, जो 1 जून 2015 से 31 दिसंबर 2015 के बीच योजना में शामिल होता है और जो किसी सामाजिक सुरक्षा योजना का फ़ायदा नहीं ले रहा है और इनकम टैक्स नहीं देता है। सरकार का यह योगदान 2015-16 से 2019-20 तक के वित्तीय वर्षों के लिए 5 साल तक दिया जाएगा। अभी, नेशनल पेंशन सिस्टम (NPS) के तहत सब्सक्राइबर योगदान पर (एक सीमा तक) और ऐसे योगदान पर मिलने वाले निवेश रिटर्न पर भी टैक्स का फ़ायदा पाने के हकदार हैं। इसके अलावा, NPS से बाहर निकलने पर एन्युइटी की खरीद कीमत पर भी टैक्स नहीं लगता है और सब्सक्राइबर की पेंशन इनकम को ही सामान्य इनकम का हिस्सा माना जाता है और उस पर लागू मार्जिनल टैक्स रेट के हिसाब से टैक्स लगाया जाता है।
- क्या ज़्यादा या कम पेंशन राशि के लिए मासिक योगदान को बढ़ाने या घटाने का कोई विकल्प होगा?
सब्सक्राइबर जमा करने के समय (accumulation phase) के दौरान साल में एक बार पेंशन की रकम कम या ज़्यादा करने का विकल्प चुन सकते हैं। हालाँकि, स्विच करने का विकल्प साल में एक बार अप्रैल के महीने में उपलब्ध होगा।
- APY से पैसे निकालने की प्रक्रिया क्या है?
A. 60 साल की उम्र पूरी होने पर:
60 साल पूरे होने पर, सब्सक्राइबर गारंटीड कम से कम मासिक पेंशन या ज़्यादा मासिक पेंशन (अगर निवेश से मिलने वाला रिटर्न APY में तय गारंटीड रिटर्न से ज़्यादा है) पाने के लिए संबंधित बैंक में अनुरोध जमा करेंगे। सब्सक्राइबर की मृत्यु होने पर उतनी ही मासिक पेंशन जीवनसाथी (डिफ़ॉल्ट नॉमिनी) को दी जाएगी। सब्सक्राइबर और जीवनसाथी दोनों की मृत्यु होने पर, नॉमिनी सब्सक्राइबर की 60 साल की उम्र तक जमा हुई पेंशन की रकम वापस पाने का हकदार होगा।
B. 60 साल की उम्र के बाद किसी भी कारण से सब्सक्राइबर की मृत्यु होने पर:
सब्सक्राइबर की मृत्यु होने पर, जीवनसाथी को पेंशन मिलेगी और उन दोनों (सब्सक्राइबर और जीवनसाथी) की मृत्यु होने पर, सब्सक्राइबर की 60 साल की उम्र तक जमा हुई पेंशन की रकम नॉमिनी को वापस कर दी जाएगी।
C. 60 साल की उम्र से पहले बाहर निकलना:
आम तौर पर 60 साल की उम्र से पहले बाहर निकलने की अनुमति नहीं होती है, लेकिन PFRDA कुछ खास हालात में इसकी अनुमति दे सकता है, जैसे कि लाभार्थी की मृत्यु या लाइलाज बीमारी आदि के मामले में, NPS के तहत समय से पहले बाहर निकलने के नियमों के अनुसार।
अगर कोई सब्सक्राइबर, जिसने APY के तहत सरकारी को-कंट्रीब्यूशन (सह-योगदान) का लाभ उठाया है, भविष्य में अपनी मर्ज़ी से APY से बाहर निकलने का फ़ैसला करता है, तो उसे केवल APY में उसके द्वारा किए गए योगदान और उस पर हुई वास्तविक कमाई (अकाउंट मेंटेनेंस चार्ज काटने के बाद) ही वापस की जाएगी। सरकारी को-कंट्रीब्यूशन और उस पर हुई कमाई ऐसे सब्सक्राइबर को वापस नहीं की जाएगी।
D. 60 साल से पहले सब्सक्राइबर की मृत्यु:
APY के तहत जमा पूरी रकम जीवनसाथी/नॉमिनी को वापस कर दी जाएगी। हालाँकि, जीवनसाथी/नॉमिनी को पेंशन नहीं दी जाएगी। - मुझे अपने योगदान की स्थिति कैसे पता चलेगी? APY सब्सक्राइबर्स को PRAN एक्टिवेशन, अकाउंट में बैलेंस, कॉन्ट्रिब्यूशन क्रेडिट वगैरह के बारे में समय-समय पर जानकारी SMS अलर्ट के ज़रिए दी जाएगी। सब्सक्राइबर को साल में एक बार अकाउंट का फिजिकल स्टेटमेंट भी मिलेगा।
- क्या मुझे ट्रांज़ैक्शन का कोई स्टेटमेंट मिलेगा?
APY अकाउंट का फिजिकल स्टेटमेंट सब्सक्राइबर्स को सालाना दिया जाएगा। - NPS-लाइट / स्वावलंबन योजना के मौजूदा सब्सक्राइबर्स का क्या होगा?
(A) 18 से 40 साल की उम्र के सब्सक्राइबर:
सब्सक्राइबर को अपने-आप APY में माइग्रेट कर दिया जाएगा, लेकिन उनके पास इससे बाहर निकलने (ऑप्ट आउट) का विकल्प भी होगा। संबंधित एग्रीगेटर उन सब्सक्राइबर्स को माइग्रेशन की प्रक्रिया पूरी करने में मदद करेगा। सब्सक्राइबर अपने स्वावलंबन अकाउंट को PRAN डिटेल्स के साथ APY में शिफ्ट करने के लिए नज़दीकी अधिकृत बैंक शाखा से भी संपर्क कर सकते हैं।
स्वावलंबन योजना के उन सब्सक्राइबर्स के लिए भारत सरकार के को-कॉन्ट्रीब्यूशन का फ़ायदा, जो APY में माइग्रेट हो गए हैं, दोनों योजनाओं के तहत 5 साल से ज़्यादा नहीं होगा। उदाहरण के लिए, अगर किसी स्वावलंबन लाभार्थी को 1 साल के लिए सरकारी को-कॉन्ट्रीब्यूशन का फ़ायदा मिला है, तो स्वावलंबन योजना से माइग्रेशन के बाद APY के तहत उस सब्सक्राइबर को सरकारी को-कॉन्ट्रीब्यूशन सिर्फ़ 4 साल के लिए मिलेगा, और इसी तरह आगे भी।
APY में प्रस्तावित ऑटोमैटिक माइग्रेशन से बाहर निकलने का विकल्प चुनने वाले मौजूदा स्वावलंबन लाभार्थी को 2016-17 तक सरकारी को-कॉन्ट्रीब्यूशन दिया जाएगा, अगर वह इसके लिए योग्य है, और NPS स्वावलंबन तब तक जारी रहेगा जब तक ऐसे लोग उस योजना के तहत एग्ज़िट की उम्र तक नहीं पहुँच जाते।